
Den nya konsumentkreditlagen börjar gälla den 20 november 2026 och ersätter lagen från 2010. För dig som lånar betyder den en hårdare kreditprövning, tydligare regler för reklam och nya skyldigheter för långivaren när du får svårt att betala. Räntetaket på 22 procent och kostnadstaket ligger kvar oförändrade.
Lån som du redan har följer i huvudsak den gamla lagen. Undantaget är kontokrediter och andra avtal utan slutdatum, där flera av de nya reglerna gäller från första dagen. Här går vi igenom vad som ändras och vad det betyder när du ansöker om ett lån efter den 20 november.
Konsumentkreditlag (2026:1011) träder i kraft den 20 november 2026. Ett lån får bara beviljas om du har ekonomiska förutsättningar att betala tillbaka, medan ett avslag alltid ska motiveras. Köp nu, betala senare via betalbolag räknas som kredit. Långivare som bryter mot lagen kan få en sanktionsavgift på upp till 10 miljoner kronor.
Innehåll
- När börjar den nya konsumentkreditlagen gälla?
- Gäller den nya lagen lån du redan har?
- Skärpt kreditprövning och motiverade avslag
- Vad får långivarna inte längre skriva i reklamen?
- Nya regler för kontokrediter
- Vad händer om du får svårt att betala?
- Det här ändras inte
- Vem kontrollerar att långivarna följer lagen?
- Vanliga frågor om den nya konsumentkreditlagen
När börjar den nya konsumentkreditlagen gälla?
Lagen utfärdades den 4 juni 2026 och träder i kraft den 20 november 2026. Samma dag upphävs konsumentkreditlagen från 2010. Bakgrunden är EU:s nya konsumentkreditdirektiv, som alla medlemsländer ska tillämpa från det datumet.
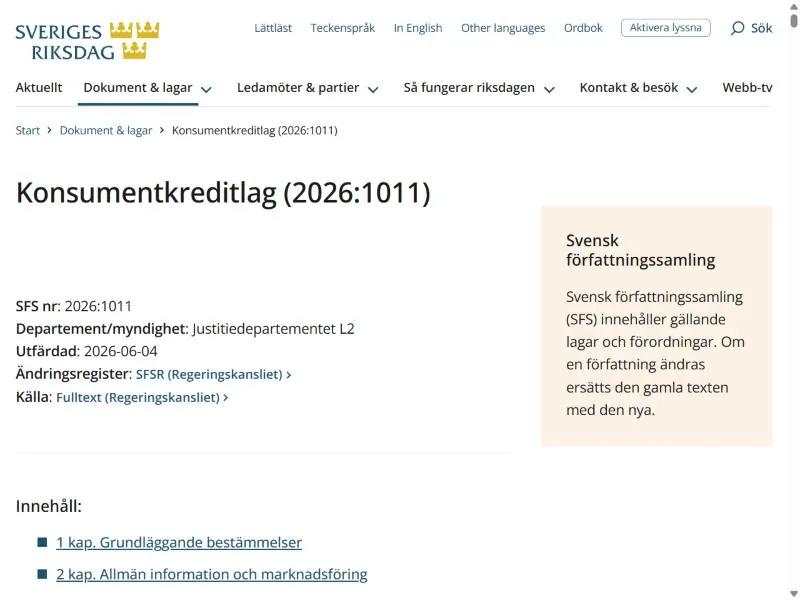
Hela lagtexten finns hos riksdagen under namnet konsumentkreditlag (2026:1011). Den är uppdelad i nio kapitel, från marknadsföring och kreditprövning till ångerrätt, förtidsbetalning och tillsyn. Reklam som har publicerats före den 20 november bedöms enligt de gamla reglerna.
Även reglerna om tillstånd skärps, men de står i en annan lag. Företag som förmedlar konsumentkrediter behöver framöver tillstånd från Finansinspektionen, där de som redan är i gång får fortsätta utan tillstånd till den 20 november 2027. Det kravet är ett annat än tillståndskravet för snabblånebolag, som gäller sedan den 1 juli 2025.
Gäller den nya lagen lån du redan har?
Ett avtal som ingicks före den 20 november 2026 följer den gamla lagen under hela sin löptid. Det gäller till exempel ett privatlån med fast slutdatum som du tog i somras. Du behöver alltså inte göra något med dina befintliga lån.
För avtal utan bestämd löptid är det annorlunda. En kontokredit eller ett kreditkort omfattas från ikraftträdandet av de nya reglerna om kontoutdrag, besked vid ändrad ränta, uppsägning och sänkt kreditgräns. Eftersom de flesta nya snabblån är kontokrediter berörs många låntagare direkt.
Skärpt kreditprövning och motiverade avslag
Kreditprövningen är lagens tyngsta del. Långivaren ska utgå från dina inkomster, utgifter och skulder, som också ska kontrolleras. Ett lån får beviljas endast om du har ekonomiska förutsättningar att klara återbetalningen. Innan krediten höjs väsentligt krävs en ny prövning.
Tre rättigheter vid kreditprövningen
- Motiverat avslag: Du ska snarast få veta varför ansökan avslogs och, om avslaget bygger på en databas, vilken databas uppgifterna kom från.
- Mänsklig granskning: Fattas beslutet helt automatiskt har du rätt att begära att en människa går igenom det och förklarar det.
- Hänvisning till stöd: Vid behov ska långivaren berätta var du kan få hjälp med budget- och skuldfrågor.
För den som ansöker hos ett snabblånebolag betyder kraven fler frågor om ekonomin och färre besked på några sekunder. Finansinspektionen räknar med att något färre krediter beviljas, framför allt små krediter till personer med låga inkomster. Vilka långivare som finns kvar efter årets skärpningar ser du i översikten över långivare.
Vad får långivarna inte längre skriva i reklamen?
Reklam för lån ska vara måttfull. Den får inte skapa oriktiga förväntningar, antyda att skulder eller missade betalningar saknar betydelse för kreditprövningen eller ge sken av att en kredit ersätter sparande och höjer levnadsstandarden. Den effektiva räntan ska anges med ett representativt exempel och synas minst lika tydligt som andra räntor.
Varje annons ska dessutom ha en särskild upplysning om att krediten kostar pengar, om riskerna med skuldsättning och om var det finns budget- och skuldrådgivning. Den som har sett varningstriangeln med texten Att låna kostar pengar känner igen upplysningen, som har funnits i svensk kreditreklam sedan tidigare.
Nya regler för kontokrediter
Kontokrediter får fler skyddsregler än tidigare. Tabellen visar de fyra som märks mest i vardagen, som alla gäller även för krediter som tecknades före den 20 november.
| Situation | Det här gäller från den 20 november 2026 | Paragraf |
|---|---|---|
| Kontoutdrag | Du ska få ett utdrag minst en gång i månaden med saldo, uttag, betalningar, ränta och avgifter. | 4 kap. 16 § |
| Sänkt kreditgräns | Långivaren ska meddela dig minst 30 dagar i förväg. | 6 kap. 9 § |
| Uppsägning från långivaren | Uppsägningstiden är minst två månader, förutsatt att avtalet alls tillåter uppsägning. | 6 kap. 8 § |
| Skuld som förfaller vid uppsägning | Du ska erbjudas att betala det förfallna beloppet i tolv lika stora månadsbetalningar med ränta. | 6 kap. 10 § |
Själv får du säga upp en kontokredit när som helst, med en uppsägningstid på högst en månad. Vid förtidsbetalning av en kontokredit får långivaren inte ta ut någon ränteskillnadsersättning. På lån med bunden ränta är ersättningen begränsad till 1 procent av det förtidsbetalda beloppet, eller 0,5 procent om mindre än ett år återstår.
Vad händer om du får svårt att betala?
Långivaren får ett uttalat ansvar när betalningarna börjar halka efter. Varje långivare ska ha rutiner för att tidigt upptäcka att en kund har ekonomiska svårigheter och ska då informera om var det finns stöd i budget- och skuldfrågor. Hamnar du i dröjsmål ska långivaren, när det är lämpligt, erbjuda ett alternativ till indrivning, till exempel en ändring av avtalet.
Regeln ger ingen rätt till uppskov, men den gör det svårare för en långivare att gå direkt till inkasso. Hör av dig före förfallodagen och hänvisa till att du vill hitta en lösning. Vad en försenad betalning kostar och hur ett inkassokrav går till står i guiden om återbetalning av lån.
Det här ändras inte
Tre tak förs över oförändrade till den nya lagen. Räntan och dröjsmålsräntan får vara högst referensräntan plus 20 procentenheter, vilket ger 22 procent under andra halvåret 2026. Kostnaderna för en kredit får inte överstiga kreditbeloppet, medan uppläggningsavgiften får vara högst en procent av prisbasbeloppet.
Ångerrätten är fortfarande 14 dagar. Fristen börjar precis som tidigare löpa först när du har fått avtalsvillkoren och informationen om ångerrätten. Ångrar du dig betalar du tillbaka lånet inom 30 dagar med ränta för tiden du har haft pengarna, medan långivaren ska betala tillbaka avgifterna.
Vem kontrollerar att långivarna följer lagen?
Konsumentverket har tillsyn över lagen, medan banker och kreditmarknadsbolag granskas av Finansinspektionen. En långivare som bryter mot reglerna kan få en sanktionsavgift på lägst 5 000 kronor och högst 10 miljoner kronor, dock aldrig mer än tio procent av omsättningen. Avgiften kan bara tas ut för överträdelser som sker efter den 20 november 2026.
Vanliga frågor om den nya konsumentkreditlagen
Måste jag göra något själv när lagen börjar gälla?
Du behöver inte göra någonting. Befintliga lån fortsätter enligt sina avtal, medan de nya skyddsreglerna för kontokrediter gäller automatiskt. Det enda du märker är fler frågor om din ekonomi nästa gång du ansöker om en kredit.
Blir det svårare att få lån efter den 20 november?
Kraven på kreditprövningen skärps, så fler ansökningar från personer med små marginaler kommer att avslås. Den som har stabil inkomst och få skulder påverkas knappast. Ett avslag ska motiveras, vilket gör det lättare att förstå vad som behöver ändras före nästa ansökan.
Sänks räntetaket i den nya lagen?
Räntetaket ändras inte. Det är fortfarande referensräntan plus 20 procentenheter, alltså 22 procent så länge referensräntan är 2 procent. Taket räknas om varje halvår när Riksbanken fastställer en ny referensränta.
Gäller lagen för bolån?
Bostadskrediter har egna regler och berörs bara delvis. Räntetaket och kostnadstaket gäller till exempel inte för bolån. Den nya lagen handlar främst om lån utan säkerhet, kontokrediter, kreditkort och köp på kredit.
Vad är konsumentkreditdirektivet?
Konsumentkreditdirektivet är EU:s gemensamma regler för krediter till privatpersoner. Det nya direktivet antogs 2023 och ersätter ett direktiv från 2008. Sverige genomför det genom den nya konsumentkreditlagen, som börjar gälla samma dag som direktivet ska tillämpas i hela EU.